


+42,7% pour la distribution électronique européenne au 3è trimestre !
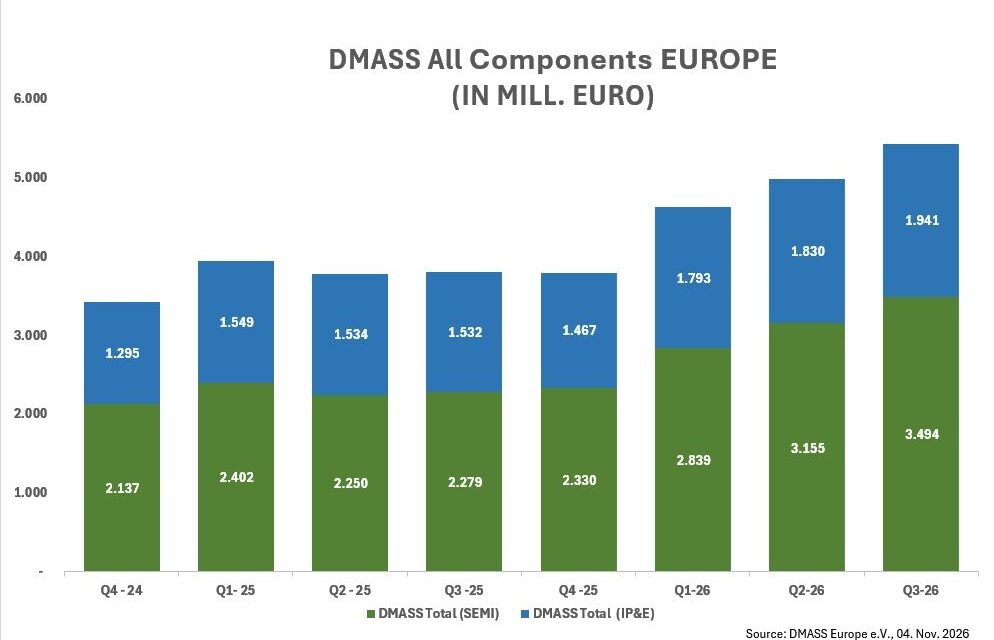
Le marché européen de la distribution de composants électroniques a bondi de 42,7% sur un an au troisième trimestre 2026, à 5,4 milliards d’euros. Les semi-conducteurs ont tiré cette croissance (+53,3%), portés par l’IA mais aussi par l’industrie et la défense, tandis que les composants IP&E ont, eux aussi, fortement progressé (+26,9%). Sur les neufs premiers mois de l’année, le marché a progressé de 30,2% sur un an, pour déjà dépasser les 15 Md€.
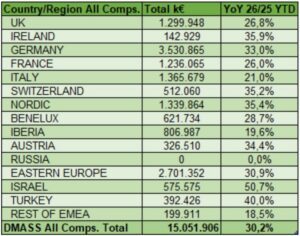
Quoi qu’il arrive d’ici la fin de l’année, 2026 restera comme une excellente année pour le marché européen de la distribution de composants électroniques. Dmass Europe, organisation professionnelle qui représente environ 88% de la distribution de composants sur le continent, chiffre les ventes de ses membres à 15 milliards d’euros sur les neuf premiers mois de 2026, soit une progression de 30,2% par rapport à la même période de l’année précédente.
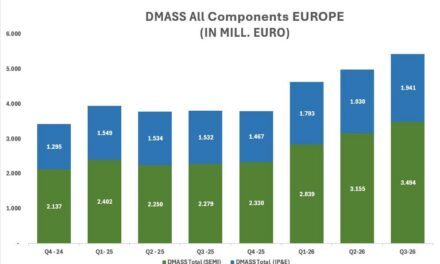
A lui seul, le troisième trimestre a généré un marché de 5,4 Md€ grâce à une augmentation sur un an encore plus spectaculaire (+42,7% par rapport au troisième trimestre 2025). Au premier trimestre 2026, le marché avait déjà connu une croissance de 17% sur un an, avant d’enchaîner avec une progression annuelle de 31,7% au deuxième trimestre (voir graphique ci-dessous).
« Le marché européen de l’électronique est entré dans une phase de reprise accélérée, avec une croissance qui se renforce tout au long de 2026 et qui s’étend à la fois aux semi-conducteurs et aux composants IP&E », constate Hermann Reiter, président de Dmass Europe.
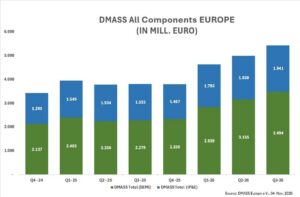
© Dmass Europe
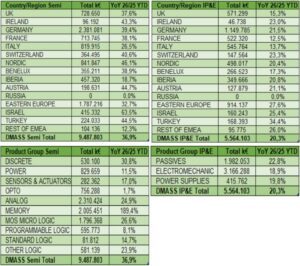
Les semi-conducteurs restent toutefois le principal moteur de la croissance (voir tableaux en fin d’article). Sur les trois premiers trimestres de l’année, ils totalisent 9,5 Md€ (+36,9% sur un an), dont 3,5 Md€ au troisième trimestre (+53,3%). Les mémoires écrasent tous les autres segments avec une envolée de 189,4% sur un, nourries par des effets de prix persistants et par le retour de la demande dans plusieurs secteurs.
Hors mémoire, la progression reste néanmoins solide avec +30,8% pour les composants discrets, +26,6% pour la micro-logique MOS, +24,9% pour l’analogique et +23,9% pour les autres circuits logiques. Ces chiffres traduisent un regain d’activité dans l’industrie, l’automobile et les infrastructures. Les capteurs et actionneurs (+17%), la logique standard (+14,7%) et les composants de puissance (+11,5%) suivent. Quant à la logique programmable (+8,1%) et à l’optoélectronique (+1,7%), elles progressent plus lentement, ce qui laisse penser que les stocks se normalisent encore dans certains segments.
Toujours sur les neufs premiers mois de l’année, les composants d’interconnexion, passifs et électromécaniques (IP&E) ont généré un marché de 5,6 Md€ (+20,3% sur un), avec un troisième trimestre en hausse de 26,9%. La croissance y est très homogène (voir tableaux en fin d’articles). Les passifs, premiers pourvoyeurs de croissance dans les composants IP&E, progressent de 22,8%, les alimentations de 19,8% et les composants électromécaniques de 18,9%. Ces derniers restent le groupe de produits de plus important, avec plus de 3,1 Md€.
Selon Dmass Europe, ces familles de produits tirent profit de l’automatisation, de l’électrification, de l’efficacité énergétique, des centres de données et de la modernisation industrielle. Moins soumises aux variations de prix que certains semi-conducteurs, elles reflètent une demande portée par les applications et constituent l’un des meilleurs indicateurs de l’activité industrielle sous-jacente.
© Dmass Europe
La reprise gagne l’ensemble de la zone EMEA (voir tableau ci-dessus). Sur les neufs premiers mois de l’année, Israël a connu la plus forte croissance avec +50,7% sur un an, soutenue par l’aéronautique, la défense et l’IA, devant l’Irlande (+35,9%), où se concentrent les activités de cloud, de serveurs et de centres de données. Les pays nordiques (+35,4%), la Suisse (+35,2%), l’Autriche (+34,4%) et l’Allemagne (+33%) dépassent aussi la moyenne, de même que l’Europe de l’Est (+30,9%). Le Benelux (+28,7%), le Royaume-Uni (+26,8%) et la France (+26%) affichent des croissances solides à deux chiffres, quoiqu’inférieures à la moyenne européenne, tout comme l’Italie (+21%) et la péninsule ibérique (+19,6%), même si elles s’avèrent plus modérées.
Le détail par famille nuance ce tableau (voir tableaux en fin d’article). En semi-conducteurs, la France progresse de 38,1%, au niveau du Benelux (+38,9%) et du Royaume-Uni (+37,6%), tandis que l’Allemagne, premier marché européen, gagne 39,4%. Israël (+63,5%), les pays nordiques (+46,1%), l’Autriche (+44,7%), la Turquie (+44,5%), l’Irlande (+43,3%) et la Suisse (+40,6%) font mieux. L’Italie (+26,5%) et la péninsule ibérique (+18,7%) restent sous la moyenne européenne.
Pour les composants IP&E, la Turquie (+34,4%), l’Europe de l’Est (+27,6%), le reste de la zone EMEA (+26%) et Israël (+25,4%) mènent la danse. L’Irlande (+23%), la Suisse (+23,3%), l’Allemagne (+21,5%), l’Autriche (+21,1%) et les pays nordiques (+20,4%) restent proches ou au-dessus de la moyenne. À l’inverse, la France (+12,5%) et l’Italie (+13,7%) sont les marchés qui progressent le moins.
Globalement, Dmass Europe voit dans tous ces chiffres le signe que le marché sort du simple rebond cyclique pour entrer dans une phase de croissance plus durable, plus diversifiée selon les régions et les technologies. L’association invite cependant à la prudence et n’exclut pas que les incertitudes géopolitiques, les tensions commerciales et d’éventuelles perturbations du marché de l’énergie puissent peser sur la confiance et sur les investissements.
« La priorité est désormais de transformer cette forte performance du marché en compétitivité durable en renforçant l’écosystème d’innovation européen, en améliorant la résilience des chaînes d’approvisionnement et en accélérant l’adoption de technologies numériques avancées et d’IA », conclut Hermann Reiter.
© Dmass Europe